Guy Sorman et le discours purement idéologique

On est toujours un peu gêné dans ces colonnes d'évoquer les articles de Guy Sorman qui a une bouille si sympathique.  Puisque nous avons entrepris de donner en ce début d'année 2011 une image de l'opinion économique à travers les débats dans les médias, nous sommes bien obligés de commenter sa dernière livraison dans le Figaro du 6 janvier 2011 qui témoigne d'un des péchés mignons français : le discours purement idéologique.

Il va de soi que Guy Sorman n'est pas seul responsable de ce tropisme idéologique. C'est parce que le discours idéologique socialiste est très fort en France qu'une expression  contraire s'exprime dans le camp du libéralisme, expression dont notre auteur s'est fait la spécialité et qui lui vaut sa carrière nationale et internationale .

Nous avons critiqué à quelques reprises les discours idéologiques de gauche, avec leur prétention à une bonne compréhension des mécanismes économiques., en fait totalement déviés par les a priori. Nous ne pouvons que critiquer les discours idéo
logiques de droite lorsqu'ils prétendent également à un discours économique sensé.
La thèse générale de notre auteur,  qui ne surprendra personne, est  que le capitalisme se nourrit  de crises, qu'il est vain de tenter d'y faire face,  et qu'il suffit d'attendre pour voir tout se remettre en place tout seul. Les Etats qui ont cru devoir intervenir sont finalement ceux qui sortent le moins bien du trou d'air. L'action des états est au mieux une gesticulation, au pire une nuisance.  On passe du "laisser faire, laisser passer" au "laisser faire, laisser casser".

Inutile donc d'essayer de prévoir quoi que ce soit.  "Prévoir n'est pas le point fort de la science économique".  Il est vrai qu'il n'a rien prévu ni rien vu venir.  L'auteur théorise ses propres lacunes.

Pour se faire il commet un première erreur : "tout évènement local peut désormais  provoquer un ralentissement global".  Guy Sorman prend indirectement à son compte l'explication de la crise par un évènement fortuit  qui se serait propagé par une sorte d'effet papillon à travers le monde. Il confirme son analyse en précisant : "toute innovation est risquée et aucune innovation n'est assurée du succès".   Les financiers américains ont innové. Cela n'a pas marché. Cela a provoqué une crise qui s'est propagée.  C'est dans l'ordre des choses  et après quelques ajustements le système est si résistant qu'il repart de plus belle.

Des chaudrons de Goldman Sachs and co seraient sortis de mauvaises idées. On y a cru un temps et maintenant on sait qu'elles sont mauvaises et on est passé à autre chose. "les banques sont spontanément devenues prudentes  parce que tel est leur intérêt".  Il y avait naguère les"Mao-spontex", on a aujourd'hui les "Libéro-spontex". 

L'économiste n'a aucun rôle. Il regarde passer les trains. Il ne prévoit rien. Il ne réfléchit à rien.  Il contemple les flux et reflux de la marée en s'extasiant.

Qu'il y ait des "systèmes", que ceux-ci  aient un rôle plus ou moins bénéfique, qu'ils changent avec des effets heureux ou pervers,   rien de tout cela n'a d'importance.  Nous sommes passés d'un régime d'étalon or à un système de monnaies administratives théoriquement reliées à l'or puis à un système de monnaies administratives  dont les changes sont laissées à la libre circulation des capitaux et aux marchés. Ces systèmes sont fondamentalement différents et provoquent des comportements ou déclenchent des mécanismes radicalement différents.

Inutile selon Sorman  de se pencher sur ces détails.

Le capitalisme est un bloc indifférent à ses sous systèmes. Il est bon par nature et résistant par construction.  Circulez il n'y a rien à voir !

On est aux antipodes de nos propres analyses. Les échecs ont toujours deux composantes : 

- une composante systémique : selon le système le comportement des agents  n'est  pas le même. Les mauvais systèmes provoquent les mauvais résultats.  Pour avoir pendant trente ans réorganisé des entreprises  je crois pouvoir affirmer qu'il n'y a jamais de difficultés qui n'aient pour origine au moins en partie une mauvaise organisation et un mauvais corpus de concepts et d'attitudes.  Il suffit de regarder l'histoire du système soviétique pour vérifier qu'un mauvais système global a toujours  eu et partout des résultats désastreux. 

- une composante politique : des erreurs sont faites et qu'il faut payer "cash"

Examiner inlassablement et en détail les systèmes bancals et les politiques erronées est une part absolument indispensable de la critique économique.  Globaliser le capitalisme  comme le fait Guy Sorman sans s'inquiéter de son contenu, c'est-à-dire de ses différentes  structures et des politiques qui y sont menées,   est une fuite dans le néant.  Ce néant de réflexion détaillée a été  la première cause de son incapacité de prévoir la crise.  Réciproquement, une analyse attentive des structures et des mécanismes permet de prévoir les crises, ce site en est la preuve.

Guy Sorman croit qu'il  est encore nécessaire de monter une défense globale du capitalisme. Oui "l'innovation, les profits et l'échange restent  les seuls moteurs connus du développement".   Qui, à part quelques officines recyclées du communisme, et quelques régimes autoritaires fermés,   croient autre chose ?  Ce débat a été tranché par la chute de l'URSS.  Et les reliques de ces idéologies mortes n'ont aucune importance, même si, malheureusement en France, elles conservent  sinon une influence, du moins des leviers d'expression.

La question aujourd'hui est "quel capitalisme ? ", pas "capitalisme ou  socialisme ?". 

Et les variantes d'organisation sont importantes.

"Les technocrates à l'affût de nouveaux pouvoirs  promettaient une nouvelle économie sous contrôle".    Il faut certainement dénoncer certaines formes d'emprise technocratique sur la politique des états. Nous ne cessons de critiquer l"énarchisme compassionnel" qui anime nos élites dirigeantes depuis 1974.  Mais face à l'effondrement du système bancaire puis de l'économie dans son ensemble on a vu les "technocrates"  employer des pouvoirs qu'ils n'étaient pas censés avoir pour tenter d'éviter la catastrophe.  Si les banques centrales et les états n'étaient pas intervenus pour sauver les banques que ce serait-il passé ? Guy Sorman peut critiquer les plans de relance. Mais une fuite généralisée  des dépôts hors des banques aurait entraîné la faillite généralisée du système bancaire et la perte de l'épargne mondiale.  Nous avons subi la plus grande crise économique depuis 1929. Elle aurait été pire sans aucune intervention des "structures technocratiques", élues ou non élues.

Quand un sous système est victime d'une organisation et de politiques erronées, ses crises ont des conséquences . Se dispenser de comprendre les défauts ; ne rien dire sur les solutions à court terme ni sur les réformes de structure à y apporter est une démission pure et simple.

Cette démission est inacceptable.  Nous sommes entrés depuis 1973  par des choix structurels erronés  en matière de monnaie et de change  dans un système qui génère des crises  constamment plus graves. Il faut comprendre le mécanisme des erreurs  et effectuer les réparations indispensables.

Guy Sorman voit bien que le prix à payer de la crise est d'abord le chômage. Il invite donc  à s'interroger sur cette question avec l'assertion suivante : " La croissance sans emploi devient chez nous une norme regrettable essentiellement parce qu'une partie de la population n'est pas qualifiée pour des emplois complexes".

Il reprend une erreur commune : L'emploi serait une dimension de la formation.  Plus on aura d'ingénieurs hyper pointus mieux on se portera. Ce sont les états qui sont responsables du chômage (pas le capitalisme) car c'est à eux d'assurer la formation, globale des individus.  Dans une génération, tout sera parfait si on fait les efforts nécessaires.  Et nous voilà parti sur un délire sur les nano technologies et sur le reverse engineering  qui feront sourire les spécialistes. 

Pour avoir pratiqué le "reverse engineering", je me permettrais d'indiquer à Guy Sorman, qui aime le mot sans comprendre la chose, que ce concept date du début des années 80 et est mis en pratique depuis 30 ans ! Cette notion de micro économie n'a aucun effet en macro économie.

D'autre part si la formation a un intérêt  économique certain, il n'est qu'indirect. On peut avoir, comme à Cuba, un système éducatif intense avec un niveau de vie ridicule et une stagnation  dans la misère de longue durée.  Dans nos pays occidentaux ont voit aujourd'hui que des diplômes supérieurs ne sont pas la garantie d'une entrée sereine dans la vie professionnelle.  Encore moins dans les pays  en rattrapage économique  qui ont suivi le modèle occidental et qui se trouvent avec une pléthore de diplômés supérieurs dont ils ne savent pas quoi faire faute des structures économiques pour les utiliser.

Le vendeur de journaux en bas de chez moi est un ivoirien ayant fait Normale supérieure  !  La plupart des médecins africains  ayant appris leur métier en Europe ne retournent pas en Afrique. On forme des ingénieurs maghrébins en France et on leur interdit d'y exercer. Ils font des carrières souvent minables dans leur pays et se noient dans le ressentiment . C'est particulièrement sensible au Maroc. Il ne se passe pas un jour sans un article dans la presse sur le spleen des  diplômés chinois de l'éducation supérieure qui est encore pire que celui de nos doctorants.

L'emploi se crée dans les entreprises; Pas d'entreprises, pas d'emplois. Pas de compétitivité, pas d'emploi. Le téléphone portable a créé beaucoup d'emplois en France. Pour l'essentiel il s'agit d'emplois de vendeurs non qualifiés.  Le luxe français a créé des dizaines de milliers d'emplois à l'étranger. Pour leur très grande majorité, il s'est agi d'emplois non qualifiés. Nespresso est un formidable succès. Il a créé en France quasiment exclusivement des emplois non qualifiés.

Le chômage des personnels n'ayant pas un diplôme de technicien supérieur ou d'ingénieur n'est en aucune façon une fatalité.  Les exemples donnés montrent bien  que ces emplois non qualifiés  ont été créés grâce à la mondialisation. La technique vient d'ailleurs. Les conceptions aussi.  En France on a mis en musique la commercialisation.

Le chômage a une composante  conjoncturelle extrêmement forte.  Si Guy Sorman voulait bien se pencher sur les théories du cycle il verrait que l'emploi ne se remet d'une crise qu'assez tard en fin de cycle.  L'emploi n'a repris  et encore timidement après le choc de 74 qu'à partir de 78.  Après le choc de 93 il faudra attendre 1997 et encore personne ne s'en est aperçu pendant presqu'un an.

La reprise sera créatrice d'emplois , si elle se maintient, à partir de 2012 et 2013. 

Il a également une composante structurelle. Si le trend de croissance se ralentit les taux de chômage structurels augmentent.  Le trend de croissance s'est ralenti à cause du passage aux changes flottants en 1973 et provoque un chômage structurel plus important en Occident.

Les politiques locales ont évidemment un poids considérable sur l'emploi. La haine de l'entrepreneur et du profit si caractéristique de la France,  l'étouffement entrepreneurial par l'impôt et la réglementation qui s'y manifeste depuis si longtemps, des politiques démagogiques comme les coups de pouce au Smic, les cadres contraignants comme les 35 heures, ont évidemment un effet sur le sur-chômage structurel français.

On ne peut donc pas parler d'emploi sans regarder les systèmes et les politiques.  Il faut un bon système global et pour chaque région et chaque pays de meilleures politiques.  L'analyse qualitative des sous-systèmes est cruciale. On ne peut en rester à une apologie globale du capitalisme et à une dérision  pour le reste.

Guy Sorman conclut par un petit problème qui le gratte quelque part.  "Le système monétaire international ne risque-t-il pas de faire chavirer le capitalisme ?" Le risque est plus qu'avéré puisque justement il a fait chavirer non pas le capitalisme (toujours cette vision macroscopique inutilisable) mais le système financier international  sauvé par la création monétaire sauvage et la fiscalité d'Etat. Et à quel coût social et économique !

A cette question mal posée mais fondamentale, il fait une réponse minuscule : les marchés ont fait baisser l'Euro donc tout va bien.  L'Euro et le dollar n'ont pas cesser de faire le yoyo. Pas un yoyo de faible ampleur : des variations du simple au double ! Et très rapides.  Il est plus bas aujourd'hui il sera plus haut demain.  Des programmes informatiques génèrent à peu près 80% des ordres sur les marchés de devises en fonction de leurs algorithmes propres qui n'ont généralement rien à voir avec la réalité économique sous jacente.

Il ne faut pas tenter de réagir à des questions structurelles avec des éléments purement conjoncturels.

Nous conclurons que Guy Sorman en refusant l'analyse détaillée des sous systèmes et en prétendant subliminalement qu'ils sont tous équivalents et forcément bons en mode capitaliste,  produit un discours purement idéologique coupé des réalités et des analyses dont la pertinence peut être mise  en cause. 

Nous préférons pour notre part examiner en détail les systèmes et les politiques et apprécier leurs forces et leurs faiblesses.  Le combat idéologique a peut être un sens en France où le marxisme reste ancrée dans certains milieux intellectuels et politiques.  Cette pertinence est purement politique.

Si  on s'en tient à l'économie : observons , prévoyons, suggérons les réformes ponctuelles ou globales nécessaires. 

Et notons que ce travail n'est pas fait dans les médias français qui sont une sorte du miroir de la nullité de la réflexion économique théorique et pragmatique en France.


Zermmour-Domenach : démonstration parfaite de la carence médiatique française en matière d'économie.

Le 31 décembre 2010 une bonne partie du dialogue Zemmour-Domenach a traité de l'économie. 

L'un et l'autre sont d'excellents journalistes, sympathiques de surcroît.  Lorsqu'ils ne sont pas corsetés par les contraintes obligées  de  leurs postures idéologiques et politiques, ils ont de l'indépendance d'esprit et une bonne intelligence générale des phénomènes de société.

Les voici donc en train de discuter Euro et mondialisation.

La phrase juste et fondamentale : la crise a télescopé les idéologies  qui désormais sont caduques mais personne n'a la moindre proposition  ni même l'esquisse d'une idéologie de substitution.  A droite comme à gauche la paralysie est totale, personne ne souhaitant embrasser d'une seule politique alternative complète les méfaits de la mondialisation des mouvements de capitaux, des mouvements de marchandises et des mouvements d'hommes.  Trop de tabous à droite comme à gauche empêchent tout mouvement.

Nicolas Sarkozy a été pris à revers par la crise.  C'est un point sur lequel nous avons alerté dès sa campagne électorale pour l'élection présidentielle de 2007.  Nous lui recommandions de ne pas parader sur la hausse possible de la croissance alors qu'il subirait de façon certaine une crise extrêmement sévère pendant l'essentiel de son quinquennat. Nous lui demandions de prévoir "du sang et des larmes".  Il a annoncé du dynamisme, du travail et de la croissance. Cette contradiction lui coûte aujourd'hui extrêmement cher. Gouverner c'est prévoir, tout le monde sait cela.  Et son "américanisme postural" du départ,  dont le comble aura été une défense des subprimes à la française, se retrouve  frappé de plein fouet par les nécessités du moment.

La gauche, si tant est qu'on peut parler d'une seule gauche alors qu'on trouve tant de chapelles dans le socialisme, est bien paralysée par ses tabous.  La démagogie des "cadeaux au peuple", des 35 heures, de la radicalisation des législations paralysantes, de la dépense publique locale régionale et nationale totalement débridée,  tout en accompagnant une idéologie européenne de libre circulation des hommes, des marchandises et des capitaux non plus seulement dans l'Union mais dans le monde entier , est une des recettes du désastre économique français.

La France des dirigeants est donc bien paralysée. C'est vrai.  Et tout le débat qui décline les signes de cette impuissance est parfaitement bien venu.

Oui l'Europe met bien la charrue systématiquement devant les bœufs.  Oui les bœufs sont maintenant bien installés sur la charrue. Nous ne cessons de le dire et de l'écrire depuis des lustres.  Oui Seguin l'avait bien dit comme beaucoup au moment du référendum de Maastricht.  Quand Zemmour parle d'un cercle vicieux implacable et sans fin, il a raison.  L'Europe est une fuite en avant vers…  Vers quoi justement ? 

Oui les gouvernements se sont bien trouvés des amas de liquidités disponibles sur le marché mondial et ont dépensé sans limite en empruntant sans limite. Les états d'Europe, "sauf l'Allemagne depuis trois ans", se sont bien gorgés de dettes.

Oui, des écarts colossaux se sont bien produits dans l'évolution  d'une zone monétaire sans politique économique commune et  fondée  sur des "contrats" qu'aucun gouvernement "souverain"n'a voulu  respecter. "La gouvernance économique par la norme" est une des idées sinon mortes du moins très malades  de la construction européenne.

Doit-on se féliciter d'une pareille lucidité journalistique, certes un peu tardive mais finalement bien venue ?

La réponse est non.

Pourquoi ?  Parce qu'il n'y a aucune espèce de début d'explication du pourquoi  des phénomènes sous jacents.  Ces phénomènes ne sont pas connus et ne sont donc pas expliqués. On n'évoque que les conséquences et encore en terme d'erreurs politiques ou comme conséquences des grands enjeux idéologiques et de société alors que cela n'est pas nécessaire. 

Pourquoi avons-nous connu une période de taux d'intérêt si bas que tous les états pouvaient se gorger de dettes à bon compte ?  Pas de réponse.  Aucun des deux commentateurs ne fait observer que la dette n'est pas principalement celle des Etats à l'orée de la crise.  Nul n'évoque le gonflement de la dette du système financier qui s'est envolée à partir de 1973 et surtout de 1985. Nul n'évoque le gonflement frénétique du crédit à la consommation.  Spécialistes des Etats nos deux compères ne voient que les Etats.

Aucun des deux n'est en mesure de citer les vrais chiffres significatifs, c'est-à-dire un endettement global de tous les acteurs économiques qui partout se met à dépasser des multiples du PIB.  Pas seulement en Islande ou en Irlande. Absolument partout.

Cet aspect de "crise mondiale de la dette" passe totalement au dessus de la tête des deux commentateurs et de leur arbitre. Il faudrait expliquer comment , par quel mécanisme,  il a été possible.  Et là il faudrait rentrer dans le dur de la science économique et dans la question monétaire globale. 

On a assisté à la faillite d'un système, c'est vrai. Mais lequel ? 

Nous prouvons depuis maintenant près de quinze ans que le coupable est un système monétaire international  scabreux et déficient.  Avoir mis en place un système de monnaies administratives, gérées par des banques centrales  indépendantes chargées uniquement de leur valeur  en terme de prix à la consommation,   dont la valeur respective est laissée aux marchés dans le cadre d'un libéralisation complète des mouvements de capitaux , alors que la monnaie mondiale est la monnaie d'un pays qui a décidé de la gérer à son bénéfice exclusif, était une farce.

La farce s'est révélée sinistre.  Après trois crises d'importance à chaque fois plus grande, 73-74, puis 92-93, puis 2008-2009, plus personne ne peux croire à la validité de ce modèle.

C'est lui la première victime de la crise de l'endettement.

Faute d'avoir les connaissances techniques nécessaires et surtout d'avoir été suffisamment alertés par les économistes officiels,  Zemmour et  Domenach  en sont réduits à frapper trop large et finalement à brasser de l'air.

Les solutions leurs sont interdites.   Sans diagnostic pas de thérapeutique.  Là où le vrai débat se trouve,   la réforme du système monétaire international, la création d'une monnaie de réserve mondialisée, l'abandon des changes flottants et les restrictions aux mouvements de capitaux, la responsabilité des états dans la valeur externe de leur monnaie par rapport à la monnaie de compte mondiale,  on ne retrouve ni Zemmour ni Domenach. Ils ne savent pas. Ils ne veulent pas mettre les pieds dans ces questions prétendument "techniques".  

Au lieu d'un débat technique et géopolitique sur un sujet cerné, on en vient à tout critiquer donc à ne rien proposer.  Et on retombe dans la toute petite politique : le conflit entre Islam et code Napoléon pour Zemmour ; le vilain Sarkozy  et" la soumission à la logique du fric" pour Domenach.  On a fait de la chaleur, excellente pour l'audience d'I-télé et sa santé financière , mais aucune lumière.  

Pendant ce temps la crise continue.

 Didier Dufau pour le Cercle des économistes e-toile.


Le Bilan de 2010

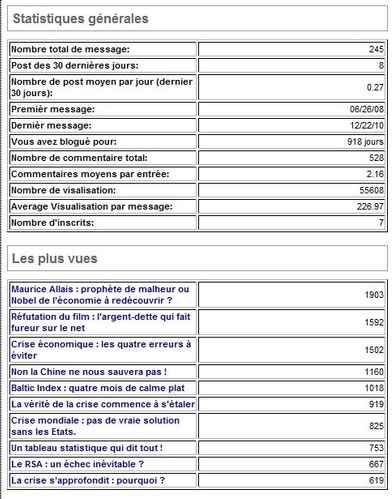
Ce blog a connu un record d'affluence en 2010.  Avec  55.555 lectures cumulées au 31.12.2010, à 20 h30. Il a pratiquement doublé son rythme de croissance par rapport à 2009, en faisant une des sources de réflexions économiques françaises  indépendantes les plus lues.

Comment expliquer cette poussée de lectorat ?

L'article le plus lu, avec près de 1900 lectures, concerne Maurice Allais. La mort de notre seul prix Nobel d'économie est certainement la raison de cet intérêt soutenu. Le fait que nous avons toujours défendu Maurice Allais, tout en précisant avec soin les points qui nous séparent,  et l'actualité de ses réflexions dans la crise actuelle ont certainement joué un rôle.  La manière dont les médias français ont traité Maurice Allais est en tout point exécrable.  Sa mort a permis de corriger un tant soit peu cette situation. Tout le monde aujourd'hui s'accorde sur l'originalité et la force de son apport à la science économique.  Il faut dire que la réalité de la crise lui a donné largement raison : ce qui devait arriver est arrivé !


Cette fin d'année nous conduit à nous pencher sur une certain nombre de prises de positions faites précédemment sur ce blog et qui ont trouvé leur confirmation factuelle en 2010.

Nous avions annoncé que le RSA serait un échec. L'échec est aujourd'hui patent. Personne n'en tirera de conclusion malheureusement.

Nous avions affirmé que l'ISF et le bouclier fiscal ne pourraient pas rester en l'état. La réforme est désormais annoncée pour le collectif de juin 2010 mais le temps perdu ne se rattrape jamais. On peut craindre que la réforme soit bâclée.


Lorsqu'on recense les prédictions faites par les grandes institutions aucune n'avait mis le risque de dislocation de l'Euro en tête de leur préoccupation.  Nous-mêmes avons souligné inlassablement que le système monétaire international était en première ligne aussi bien comme cause de la crise que comme élément de la solution.  Nous alertions sur la question Espagnole et Portugaise.  C'est la Grèce qui a commencé le bal. Et nous en sommes maintenant à "la guerre des monnaies" avec un risque structurel sur la zone Euro.

Après la récession de 2009, contenue au prix d'un endettement phénoménal et historique des états, nous pensions qu'il n'y aurait pas de grande reprise.  En France la production industrielle s'est maintenue à 90-92% des valeurs de 2007.  Dans la mécanique où le coup de massue avait été sévère, avec un recul de près de 30% du CA pour 80% des entreprises du secteur, le chiffre s'est stabilisé à moins 15%.

La bourse  a stagné en France. Les prévisions de Goldman Sachs qui voyait le CAC 40 à 4800 se sont révélées totalement fausses.

Le commerce international  a repris par bouffée.  Une bonne fin de premier trimestre, puis un bon début de second trimestre , ont donné l'illusion d'une vraie reprise. Mais tout cela a fait long feu.

La Chine a certes libéré une partie de ses réserves de changes d'une part en faisant des stocks de précaution, d'autre part en activant le crédit en Chine. Cette pratique du stop and go est désastreuse.  Il eût bien mieux valu qu'elle libère le crédit au fur et çà mesure et qu'elle n'accumule pas des réserves absurdes en maintenant un cours du Yuan dévalué. Le résultat a été des achats spéculatifs au Brésil et dans de nombreux pays sous développés qui ont connu ainsi une certaine expansion.   Mais le boom du crédit interne se heurte à un phénomène d'inflation.

L' Allemagne dont les exportations ont été tirées par ce dégagement chinois  a connu un rattrapage plus rapide que le reste de l'Europe après une récession plus profonde. Mais on voit que les circonstances de cette poussée ne sont pas reproductibles.

Les grandes réformes mondiales concertées ont porté uniquement sur des broutilles : le capital des banques,  les bonus, la comptabilité.  

En l'absence de réforme du système monétaire international , la spéculation a repris de plus belle et les dangers multiples du système actuel pèsent sur l'avenir.
Le surendettement global n'a été diminué qu'à la marge. Aucune restructuration n'a été faite. On refinance indéfiniment avec des liquidités banques centrales des crédits qui ne correspondent plus à aucune réalité économique.  Comme le Scarabeus Sacer le monde des banques roule sa boule de crottin devant elle en priant pour que cela dure.

Comme en 93 les états se retrouvent avec des finances publiques désastreuses et ont la tentation du coup de massue fiscal.  En 96, trois ans après la crise de 93, Alain Juppé avait appliqué cette méthode provoquant une récession  induite.  La leçon a porté. On a choisi cette fois-ci le grignotage fiscal et la réduction des dépenses publiques.  On peut déjà prévoir le résultat : dès que la croissance reprendra un peu de vigueur, la France va connaître le joie d'un taux de prélèvement record. En surajoutant à un impôt progressif de nouveaux impôts on obtient un  effet de double croissance des prélèvements.  Faire jouer la progressivité aurait suffi

Les prélèvements vont être augmentés sur toute la partie épargne et patrimoine.  Les entrepreneurs français qui sont déjà dans une situation structurelle de manque de capital  vont voir leur situation s'aggraver. Les cadres qui avaient réussi à accumuler du capital vont être sanctionnés.  Le fisc français va saccager l'épargne de précaution des Français,  un peu comme les soviétiques avaient fini par confisquer les semences et pas seulement la production de grain consommable lors de la dékoulakisation.

La paralysie française a de nouveau  de beaux jours devant elle.

Partout on reprend des refrains sur la fin d'un monde, d'un système, d'un modèle de développement et on recherche de nouveaux paradigmes.

Tout le monde a désormais compris que pour les Etats-Unis gonfler les déficits et  soutenir la consommation par le crédit international  était une voie sans issue. C'est mieux que dans les années 90 où on nous expliquait bêtement que ce système était le moteur de la croissance indéfinie.  Mais faute d'avoir compris le pourquoi de cette situation et d'avoir entrevu les solutions à apporter, ce constat reste vain. 


Tout le monde a désormais compris que  le mercantilisme  débridé d'un état anti démocratique et basée sur le nationalisme voire le racisme Han, dont le seul attrait est la masse de la population  éveillée à la consommation, ne servait pas les intérêts bien compris du monde.  Mais lorsqu'on a choisi un système monétaire basé sur le n'importe quoi et les relations de puissance et de force, comment s'en plaindre sans changer le système monétaire international ?


Tout le monde a désormais compris qu'un système de monnaies administratives gérées par des institutions techniques spécialisées n'ayant comme seul objectif que de maintenir la valeur de la monnaie par rapport à un indice de prix à la consommation  était une catastrophe intellectuelle et pratique. Passer de l'analyse à l'action sera plus dur.  


Tout le monde a compris qu'il ne s'agit pas d'une crise des" subprimes". Les subprimes n'auront été qu'un détail dans le tableau général de la dette débridée dépassant plusieurs fois le niveau du PIB des Etats.  Ce ne sont pas les subprimes qui expliquent les difficultés de refinancement de la Grèce et les risques d'éclatement de la zone Euro !  Mais comme la crise des subprimes est facile à comprendre (après coup), les nuls  (notamment dans la presse et l'enseignement) continueront à  s'accrocher à cette explication qui n'en est pas une.

L'amusant est de comparer les politiques alternatives annoncées dans chacun des pays.  Partout le même triptyque apparait : recherche, enseignement, écologie.  C'est mobilisateur, politiquement correct  et parfaitement vain.

La croissance dans un monde où des millions d'ingénieurs et de techniciens passent leur temps à améliorer tout et à imaginer de nouveaux produits,  n'a aucun besoin de coups de fouets artificiels ni de plans mirifiques.  Il n'y a aucune raison que les forces qui soutiennent le trend  faiblissent. Au contraire le monde peut connaître une phase de croissance considérable, en tout cas aussi considérable que celle que l'on a connu depuis deux cent ans.  Jamais il n'y a eu autant de nouvelles opportunités, de nouveaux consommateurs, de nouvelles opportunités d'innovation.

La véritable urgence est de réformer ce qui blesse la croissance et l'organisation pacifique du monde.

Il faut réformer le système monétaire international. C'est la priorité des priorités.   Dès qu'une monnaie réellement internationale aura vu le jour avec un système de changes fixes mais ajustables de façon concertée,  la spéculation s'effondrera, l'horizon économique des entrepreneurs  réapparaîtra, la croissance reprendra.

Est-ce que sans cette réforme la reprise est impossible ? Non. Le monde s'est remis de la crise de 74, de celle du début des années 80, de celle de 92-93, de celle de 2001-2002. Mais on a vu qu'à chaque fois elle en sortait plus mal et plus déséquilibrée, les conditions de la sortie de crise devenant les causes de l'entrée dans la crise suivante.

Aujourd'hui nous sommes dans une situation où tous les agents économiques souffrent à raison des conséquences  des politiques structurellement fausses suivies depuis 1973.  Alors que le trend de croissance est toujours là et aussi puissant.  Les pays qui comme la France ont fait le choix de l'étouffement fiscal  stagneront dans la durée.  L'Europe  prisonnière de ces contradictions essaiera de manœuvrer pour essayer de dégager la charrue qui est désormais bien calée sous les pieds des boeufs.  Les Etats-Unis  n'ont pas défini de stratégie alternative : leur horizon est médiocre. La Chine ne pourra pas indéfiniment poursuivre une politique mercantiliste. Le Japon ne peux plus laisser sa monnaie s'apprécier plus avant tout en laissant l'endettement interne atteindre des sommets phénoménaux.  

 
Donc quelque chose cèdera.  A l'impossible nul n'est tenu .


2006 avait été l'année de l'illusion : on était sorti de la crise de 2001-2002. Mais dès juillet aux Etats unis la construction avait baissé ainsi que les prix de l'immobilier. Et le marché des CDS s'emballait.


2007 aura été l'année de l'incompréhension.  Le marché bancaire s'était bloqué. On ne comprenait pas pourquoi.  Les banques tentaient de se passer le mistigri des mauvaises dettes. Mais l'économie était en pleine phase de haute conjoncture. Le petit nuage noir du marché interbancaire surprenait dans le ciel grand bleu de la croissance.


2008 aura été l'année de la stupeur : une crise de type 1929 était finalement possible alors que tout allait si bien.


2009 aura été l'année du choc. L'effondrement économique est énorme. Du jamais vu depuis les années trente. Les banques centrales sont débordées. Les Etats entrent en jeu. Tout le monde fait ce qu'il s'était juré de ne jamais faire.  


2010 aura été l'année de la faillite des illusions. La guerre des monnaies, la déréliction des finances publiques des Etats sont venus à bout des certitudes.  Les banques centrales vertueuses se mettent à faire tourner la planche à billets. Les politiques ne savent plus à quel saint se vouer. Partout dans le monde les Etats tirent à hue et à dia en se moquant des "consensus"  dont on se repaissait naguère.


2011 sera l'année de la peur.  Normalement l'année devrait être une année de consolidation avec un rattrapage faible mais réel .  Comme tout peut arriver, les agents vivront dans la peur. Peur de l'explosion des prix des matières premières et notamment du pétrole ; peur de l'explosion de la zone Euro ; peur de perdre toute son épargne ; peur de perdre son emploi ; peur que sa progéniture n'arrive pas à s'insérer dans les nouveaux  courants économiques ; peur de mouvements sociaux destructeurs ; peur de l'effondrement des banques… et le H1N1 revient !  


Si les Etats se concertaient autour d'une réforme structurelle des changes et du système financier mondial, montrant à la fois qu'ils avaient compris la crise et mis les moyens d'en sortir dans la durée, toutes ces peurs s'évanouiraient en un instant.  
Notre vœux pour 2011 est tout trouvé :

Sortir de la peur !


par la réforme du système monétaire international.


Didier Dufau pour le Cercle des économistes e-toile.


DSK : un nouvel article consternant.

M. Dominique Strauss-Kahn, directeur du FMI, est coutumier des articles à la presse donnés à la fin de l'année.  On se souvient de son article du 24 novembre 2009. Rétrospectivement il apparait pour ce que nous avions écrit qu'il était : du sirop indigne d'un directeur du FMI.  

Il annonçait que la reprise aurait lieu au second semestre 2010 et que la baisse du chômage commencerait alors.

La réalité a été toute autre : une bonne activité entre la mi janvier et la mi mars et une poussée à la fin du printemps.

En revanche le second semestre a mal commencé et n'a pas montré d'accélération.

DSK a donc raconté n'importe quoi.

De même il annonçait que sur le plan financier tout allait bien, que la crise était derrière nous. Et on a vu exploser la crise grecque puis la crise de l'Euro en même temps que démarrait une guerre des monnaies.

DSK a donc raconté  n'importe quoi.

Ce n'était pas la première fois.

Dans un article du 2 avril 2008 il faisait déjà ce qu'il sait le mieux faire : des phrases et de la politique.  Mais l'aveuglement était déjà complet.

Alors que la crise de liquidité était en train de faire exploser le système il trouvait alors tout à fait bien la politique de la BCE qui visait à "lutter contre l'inflation" alors qu'on voyait un début de contraction du crédit tout à fait nouveau et important.   Cette politique aggravera la situation.

DSK n'avait  rien compris, rien prévu.

DSK a raconté n'importe quoi.

Pour ceux qui aiment rire, notons cette phrase : "Le FMI travaille sur ce qui nous paraît aujourd'hui le plus important, c'est-à-dire les canaux de transmission entre la sphère financière et la sphère réelle". Nous étions en 2008. Il y travaille encore. Cette phrase sera le leitmotiv de pratiquement toutes ses interventions.

Pendant qu'il travaillait l'endettement de 200 à 700% par rapport au PIB de bien des pays a fini par exploser.

DSK  n'avait rien vu. Rien compris. Pourtant quand un pays comme l'Islande voit ses banques enfler leur bilan à hauteur de 700% du PIB du pays, le FMI dont c'est le rôle officiel, aurait du intervenir depuis longtemps.

DSK est aveugle mais il travaille et il étudie. "Nom d'un chien les systèmes financiers mondiaux sont interconnectés et ils ont une influence sur l'économie réelle !  Comme c'est étrange !.  Il va falloir qu'on regarde cela de près".

Cela ne faisait que trente cinq ans que la sphère financière avait été libérée de toutes contraintes (notamment par son ami Bérégovoy) et que les mouvements de capitaux internationaux avaient été totalement déréglementés !

DSK n'avait rien vu et on doit comprendre qu' il pensait que les deux sphères économiques et financières vivaient dans des mondes parallèles "qui ne se rencontrent jamais".  

Il est vrai que dans un article de septembre 2009, DSK affirmait avec un sens de l'observation qui fait chaud au cœur : "la crise est mondiale". Et il montrait qu'il était à la hauteur de la situation en soulignant que par la maîtrise des bonus, de nouvelles règles comptables et un renforcement des règles de capital des banques, la solution était enfin trouvée.

Autant dire qu'on attendait peu de l'article qu'il vient de signer dans le Figaro.

On n'a pas été déçu. DSK enfile les perles avec de belles phrases vides de sens et accumule les bourdes.

"Il faut changer de raisonnement économique" indique le titre.  Ce qui est indiscutablement vrai mais mérite quelques précisions.

DSK s'explique : "Certains défauts  majeurs de la pensée conventionnelle sont apparus au grand jour , notamment à quel point nous comprenons mal les liens entre le système financier  et l'économie dans son ensemble". DSK nous ressort ce qui faisait déjà rire …en 2008.

Quelle est donc cette théorie dominante qui aurait expliqué que les banques et la finance n'avait aucun rôle dans l'économie réelle  et que sphère financière et sphère économique étaient deux mondes se côtoyant mais ne se touchant pas ?

Il n'y en a pas. En revanche il y avait une théorie économique dominante qui expliquait qu'en libérant toutes les entraves financières on déchaînerait la croissance, que les changes flottants c'était très bien et que les marchés devaient fixer la valeur respective des monnaies ! Doctrine que DSK, après Bérégovoy  a mise en pratique lorsqu'il était ministre des finances.

Il ajoute que  Bâle III est une formidable avancée.  Alors que Bâle II n'avait rien fait pour empêcher la crise. Et il faut mettre des surveillants partout. Alors que tous les organismes de supervision ont laissé les banques endetter les pays très au-delà de leur PIB !

Tout ce cela est insignifiant.

Plus significative aurait pu être la phrase suivante : "La politique monétaire doit aller au-delà de son objectif central : une inflation faible et stable et donner plus d'attention à la stabilité financière".  L'ennui c'est que le vague couvre le concept de stabilité financière. DSK évoque plus de règlementation bancaire.  S'il avait dit : stabilité des changes on aurait compris. C'est un vrai enjeu. La règlementation bancaire est de tout temps une fonction des banques centrales. En France on a pour cela la Commission bancaire. On a vu qu'elle n'a pas empêché la France de s'endetter au-delà de trois fois son PIB, une proportion intenable.

Faute de comprendre pourquoi les superviseurs n'ont pas supervisés, DSK parle pour ne rien dire.

Le reste est du blablabla insignifiant du genre "mais oui mais non mais bien sûr". Il faut ne pas s'endetter mais s'endetter quand même tout en s'endettant peu. Il faut redresser les comptes sans redresser le chômage tout en se redressant.

Il conclut sur la nécessité de s'intéresser aux effets de la mondialisation sur les mouvements de capitaux "dont nous devons mieux comprendre ce qui les motive". Et sur l'imagination nécessaire et qui a si cruellement manqué. Mais tous ensemble nous y arriverons !

Imaginons et cherchons, mes très chers frères.  

Plus nul on ne peut pas.

Ce qui irrite le plus c'est la constance dans la nullité.

DSK flotte comme un bouchon pour durer en répétant des fadaises.  Les mêmes fadaises qu'il y a trois ans. On croirait un début de gâtisme.

Et la crise perdure.

En attendant l'Europe a perdu de son influence au FMI lors de la réforme des statuts sans aucune contrepartie.  Désormais l'Europe cède et cède seule sur tous les sujets. C'est la variable d'ajustement entre les Etats-Unis et le monde qui émerge.

Qui osera dire dans la presse que DSK est une des pires erreurs de casting de Nicolas Sarkozy

Sylvain Dieudonné pour le Cercle des économistes e-toile.


Quelle réforme du système monétaire international ?

Toute réforme doit être associée à un diagnostic de ce qui ne va pas et à des objectifs clairs. Sinon, il ne s'agit que d'un jeu d'esprit ou d'une aventure.  L'objectif ne peut être que le plein emploi généralisé basé sur la croissance durable la plus rapide possible.

Allons à l'essentiel.

1. La question de la monnaie de réserve internationale

L'utilisation d'une monnaie nationale comme monnaie de réserve internationale a été la source de la plupart des difficultés depuis la fin des années cinquante. Rien ne vient garantir que la nation disposant de ce privilège considérera avoir la moindre responsabilité dans la prospérité générale. Le "benign neglect" dans la gestion du dollar a été de règle depuis le milieu des années 60 et a pris un aspect cynique avec la mandature de Reagan aux Etats unis.  Quelles sont les conséquences ? La nation concernée paie tout dans sa propre monnaie et se moque de ses déficits extérieurs. Ses déficits extérieurs sont structurellement le seul moyen que l'on peut trouver pour créer de la liquidité internationale.

Ce mélange de nécessité et d'arbitraire est par nature explosif.
 
Les pays excédentaires, globalement pour le même montant que les déficits, peuvent replacer leurs réserves dans cette monnaie.  Le déficit extérieur du pays émetteur de la monnaie internationale entraine ipso facto chez lui une création monétaire induite par le ce replacement des réserves.  Les banques centrales des pays excédentaires peuvent à leur choix créer en contrepartie de leur réserve des liquidités banques centrales  provoquant par le mécanisme du multiplicateur de crédit une hausse importante de la création monétaire et de la dette. On se trouve donc dans la situation où une double pyramide de crédits se met en place et le cercle vicieux de la création de dettes s'enclenchent, modéré par des crises périodiques de liquidité et de solvabilité  d'ampleur croissante.

Ces crises sont obligatoires.

Le taux de rendement marginal moyen des placements de la monnaie en excédent baisse et une masse croissante de crédits est aventurée. Une crise de solvabilité se déclenche qui enraîne la méfiance et une crise de liquidité. Ou la monnaie excédentaire part dans une bulle spéculative qui finit par éclater. Ou encore l'inflation galope sans pour autant pousser à la croissance de la production. 1974 et la stagflation, 1993, et l'explosion de la bulle immobilière sur les bureaux, 2000-2001 et l'explosion de la bulle sur les NTIC, 2007 et le blocage des liquidités puis l'explosion du système bancaire : chacun reconnaîtra la force du mécanisme sous jacent à l'oeuvre depuis les années 60. 

Ce mécanisme a d'abord fait sauter les accords de Bretton-Woods (les Allemands n'acceptant plus de créer de la monnaie chez eux du fait de leurs excédents). Ce fut la crise de 74. Finalement il a fait sauté le système mondial  quand la dette accumulée a fini par valoir des multiples du PIB des états. Nous avons le privilège de vivre ce moment intéressant. 


Si on accepte ce diagnostic, la solution devient simple : il faut renoncer à utiliser une monnaie nationale comme monnaie internationale.

Comment faire ? Là les solutions sont extrêmement nombreuses et il serait présomptueux d'en choisir une parmi plein d'autres. Il appartient à la négociation de faire apparaitre le champ des possibles.

L'étape obligée  est le passage par une unité de compte internationale indépendante d'une monnaie particulière. 

Il faut éviter évidemment de l'appeler DTS, chef d'œuvre de terminologie hypocrite. Nous  avons suggéré depuis le milieu des années 90 le nom de  Mondio. Mais nous n'avons pas de vanité d'auteur.  Le Bancor fait une référence obligée à l'or. Le Mondio  laisse plus de portes ouvertes.  

Sur la définition du Mondio plusieurs théories s'affrontent.

Certains pensent que le rôle de l'or doit être central.  Avec lui on est sûr de ne pas être dans la dépendance pour la création monétaire des bonnes idées intéressées des états.   Il est vrai également que le risque mille fois dénoncé d'une pénurie d'or ne s'est pas réellement matérialisé.   Les arguments en sens inverse  sont nombreux, à commencer par l'inégalité de la répartition du stock d'or et de la production d'or, donnant des privilèges  immédiats ou durables à certains,  dont la justification n'est pas évidente.  

En vérité un système de compensation des balances de paiements basé sur l'or est parfaitement possible.  Car l'or en fait ne circulera pas. On n'est nullement obligé de monnayer l'or pour les transactions courantes.  Il s'agit d'unité de compte. L'important c'est que les compensions se fassent dans une unité indépendante des parties et qui les obligent.

On peut  aussi  réserver une place à l'or dans un panier d'actifs comprenant d'autres ressources naturelles comme le pétrole, les métaux rares ou ce qu'on trouvera expédient d'intégrer. Ici encore le but est d'obtenir une référence théorique indépendante de la volonté et du pouvoir d'influence d'un seul acteur.

L'utilisation d'un panier de devises est également envisageable.  L'inconvénient est de fonder une construction administrative sur d'autres constructions administratives. La somme d'arbitraires est nécessairement arbitraire. Le ciment c'est bien. le béton armé, c'est mieux. Mettre quelques poutrelles  dans le mélange ne serait pas du luxe.  Et la discussion sur le panier de monnaies peut être âpre si certains ont des politiques monétaires agressives. Le Yuan sous évalué est mal venu.  Le dollar à l'abandon pose problème.

Notre solution préférée est un mélange entre monnaies et  biens réels dans une alchimie qui laisse la majorité aux biens réels.

L'important est de rendre impossible le replacement des réserves des créanciers vers les débiteurs. Celui qui veut accumuler des réserves ne gagnera rien. Il aura des réserves. Elles ne pourront servir qu'à augmenter la création de monnaie chez lui, stimulant l'activité et les importations , donc pesant en faveur d'un rééquilibrage de la balance commerciale et de paiement.  Le pays déficitaire de son côté ne bénéficiera plus d'un retour automatique de la monnaie internationale  perdue. Obligé de tenir un tant soit peu ses réserves, il sera obligé de freiner ses importations et de rétablir ses grands équilibres.

Ce mécanisme général doit s'accompagner de multiples réformes annexes  comme l'impossibilité pour les banques centrales de conserver dans leur réserve plus qu'un stock outil de devises autre que la monnaie de compte internationale.

Le FMI jouerait le rôle prévu par Keynes : il aide les pays qui se sont laissés prendre dans une glissade monétaire à sortir de la crise de liquidité sans passer automatiquement par une  déflation et une récession.  Rappelons que le but est toujours le plein emploi. Il faut éviter les ajustements durs et traumatisants.

Au total les déficits excessifs comme les excédents excessifs sont bannis. Mais les transitions pour un retour à la normale sont adoucies.

2. La question d es changes flottants.

On peut parfaitement imaginer qu'une fois la monnaie de compte internationale définie, on laisse les monnaies flotter.  Dévaluation  des uns et appréciations des autres auront tendance à s'équilibrer sans remettre en cause la valeur pivot de l'unité de compte.  Les mouvements de capitaux n'auront plus la même capacité à contrarier le retour à l'équilibre des balances  déséquilibrées.

Néanmoins nous sommes favorables  à une système de change fixe et ajustable par consensus.

La raison en est double.

L'engagement des états dans la stabilité de leur monnaie, définie par rapport à l'unité de compte internationale et non pas en comparaison avec un indice des prix  plus ou moins arbitraire, est nécessaire. La monnaie n'est pas uniquement le fait des banques centrales. C'est un bien d'état et sa valeur dépends non seulement des politiques monétaires mais aussi du budget et des politiques économiques suivies.   Le double engagement des banques centrales et des états sous la supervision d'une autorité internationale  est de nature à mieux garantir la pérennité du système. On a vu que les banques centrales, garantes de la solidité de place des banques n'ont pas été capables de juguler l'immense gonflement des bilans des banques  et que les états ont été obligés de sauver le système avec l'argent des contribuables.

Le système qui veut que les banques dépendent exclusivement des banques centrales et de leur surveillance,  et que le seul  objectif des banques centrales soit la valeur interne de leur monnaie par rapport à un indice des prix à la consommation  a montré ses déficiences structurelles.

On ne peut pas le sauver.

L'autre raison est que les changes flottants entraînent l'ensemble des économies dans la spéculation et fondent l'économie-casino.  La double spéculation sur l'objet du contrat et la monnaie dans laquelle il est libellé implique des montages complexes et rapidement indéchiffrables. La plupart des spéculations  faites par des opérateurs suréquipés d'ordinateur et de logiciel ad hoc n'ont aucun intérêt collectif et créent  des mouvements parasites extrêmement dangereux.

On n'a pas le chiffre car il  n'est pas, hélas,  collecté par les instituts de statistiques.  Mais l'impression qui se dégage des discussions avec les opérateurs laissent penser qu'environ 80 à 90% des transactions sur les marchés des changes sont déclenchées non pas par des ordres des acteurs de l'économie réelle mais par des ordinateurs programmés pour jouer sur les écarts permis par la flottaison et la continuité des cotations. La spéculation robotisée n'est pas l'avenir de l'économie mondiale mais une source d'inquiétude. Comme le recommandait Maurice Allais il faut aller  sur tous les marchés vers la cotation unique quotidienne et réduire d'une magnitude la complexité  des contrats.

Le monde a les moyens de casser les reins de la spéculation mondiale sur les monnaies. On peut notamment interdire la spéculation sur le cours des monnaies et les dévaluations. Le "short" sur les monnaies façon Soros avec la Livre sterling naguère doit simplement être interdit. Ce genre de mesures ne doit pas faire peur.   

La question qui demeure est la faisabilité géopolitique  d'un schéma allant dans le sens de nos préconisations.

Les Etats-Unis  ne veulent pas perdre le privilège du dollar qui signerait pour eux une double défaite économique  et politique.  Les Etats Unis jouent largement les gendarmes du monde avec du dollar galvaudé.  Sans dollar ils sont impuissants à continuer dans ce rôle. L'Occident qui a délégué aux Etats Unis leur défense sont-ils prêts à changer de politique ? Les Etats-Unis sont ils décidés à abandonner ce rôle ?  Ces questions ne sont pas minces et pèsent sur l'acceptabilité de nos solutions.  On voit que partant de la monnaie on aboutit à rééquilibrer l'OTAN et ses financements.  La question de la monnaie a  des ramifications surprenantes.

La Chine est-elle prête à abandonner sa politique mercantiliste d'accumulation de réserves  tout en freinant  son expansion intérieure ou en la gérant avec des stop and go perturbateurs ?  Dans un accord général elle serait doublement obligée de changer de politique : elle ne pourrait plus accumuler des excédents imbéciles ; elles ne pourrait plus garder une monnaie dévaluée de façon caricaturale.  Elle doit être mise devant cette réalité incontournable : pas d'accès au monde sans respecter les autres et se plier aux  règles communes  !  Le monde a le pouvoir de faire plier la Chine.  Si le monde établit un droit de douane augmenté de 50% sur les produits exportés par la Chine et interdit les mouvements de capitaux vers la Chine,  après avoir redéfini leur propre système de relation monétaire sur une base très dévaluée, la Chine fait quoi  ?  Elle perd ses réserves et le moteur de sa croissance.  Et la face.

L'Europe  est très mal placée dans la nouvelle donne. Son schéma d'organisation est défaillant. La monnaie est extra nationale, fondée sur un seule objectif de niveau des prix à la consommation,  et il n'y a pas de gouvernance économique européenne.  La réforme que nous proposons met à nu ces carences. Il est vrai qu'elles sont tout aussi à nu dans le système actuel.  Mais s'il faut une conjonction harmonisée des politiques d'état et de banque centrale pour maintenir stable la valeur externe  d'une monnaie , le cadre européen  actuel est totalement antinomique.

La stabilisation générale des monnaies dans le système proposé serait pourtant  très utile à l'Euro, un ilot de fixité dans un océan de fixité vaut mieux pour cette monnaie qu'un ilot de fixité dans un océan de flottement.

La défense extérieure d'une monnaie étant l'affaire conjointe de la banque centrale et de l'état, l'Europe ne saurait échapper, sauf à en finir avec l'Euro, à une forme de gouvernance  économique européenne. La gestion par les normes ne suffit plus. C'est l'ensemble des moyens étatiques qui sont mobilisés dans une politique de défense de la valeur externe d'une monnaie.

En contrepartie l'Europe cesserait d'être" l'homme malade" du monde et victime expiatoire  du combat Chine- Etats-Unis.  Les produits devant finalement s'échanger contre des produits , son industrie cesserait d'être  perdante.

Au total ces réformes donnerait un monde fondé sur la parité des états et non plus sur l'affrontement des grands sauriens.

Elles permettraient de restaurer presqu'aussitôt le commerce international.  

Elles éviteraient le gonflement indéfini des endettements.

Elles mettraient fin à l'économie casino. 

Elle interdirait les grands déséquilibres commerciaux et financiers internationaux.

On notera qu'on ne revient en rien en arrière. Il n'y a pas régression vers un état antérieur mais construction de l'avenir.

Ces débats devraient former le cœur des discussions internationales et être au centre des débats nationaux.

On vérifiera qu'on en est loin. Et il est triste d'avoir à compter sur la loi d'airain de l'échec pour voir ces idées avancer.  Rappelons que nous entrons dans la quatrième année de crise.

Didier Dufau pour le Cercle des économistes e-toile.


La crise est-elle causée par la stagnation des salaires

La grande question des relations entre salaires et crise mérite quelques éclaircissements. Elle donne lieu à des analyses qui sont souvent  fuligineuses.

  Le meilleur exemple est sans doute le texte suivant extrait d'une interview  au journal Le Monde d'un certain Gérard Cornilleau, directeur adjoint au département des études à l'OFCE, centre de recherche économique de Sciences Po.

" Dans quelle mesure la question des salaires a-t-elle pu contribuer au déclenchement de la crise ?

Le facteur de crise, c'est le fait que ces dernières années, les hauts salaires ont fortement augmenté, et cela à peu près partout dans le monde, au détriment des bas salaires, particulièrement ceux qui sont juste au-dessus du salaire minimum, mais en dessous du salaire médian, qui ont stagné. Car d'un côté on a donné beaucoup plus à ceux qui avaient déjà de hauts revenus, donc ceux qui logiquement ne pouvaient pas consommer beaucoup plus que ce qu'ils consommaient déjà – il y a un moment où la consommation sature, pour caricaturer, il est rare que celui qui a déjà une Porsche, en achète une seconde et encore moins une troisième... – et de l'autre on a rationné la consommation de ceux qui en avaient un fort besoin.


Aux Etats-Unis, on a cru un temps avoir résolu la quadrature du cercle en disant "pour consommer, les bas salaires peuvent s'endetter"et c'est comme ça que ce système bancal a été maintenu en vie par des crédits à la consommation et des taux d'intérêt peu élevés. Le résultat de ces logiques, c'est d'un côté des hauts revenus qui ne sachant plus quoi faire de leur argent se mettent à spéculer, et de l'autre des bas revenus qui se sont surendettés pour pouvoir consommer. C'est la crise de 2008. Ce qu'elle a démontré c'est qu'on avait gaspillé de l'argent à donner plus à ceux qui avaient déjà trop. Et qu'il fallait absolument remettre en ordre la hiérarchie salariale pour qu'elle soit efficace du point de vue économique."

Nous citons entièrement parce que ces raisonnements se retrouvent à peu près partout sous cette forme chez les tenants de cette doctrine. 

La première thèse est que la stagnation des salaires est Le facteur de la crise.

C'est la thèse copie conforme qui s'était également développée lors de la crise de 29.  Le déplacement des revenus vers les hauts salaires qui épargnent plus détruit la demande globale et détruit  la croissance. Tout cela a un gentil parfum de keynésianisme élémentaire avec un semblant opportun de macro économie. Celui qui veut être convaincu à de quoi s'accrocher aux branches.

En vérité cette "explication" n'a strictement aucun sens.

D'abord parce que les rémunérations  basses et moyennes n'ont pas baissé. En France, de coups de pouce au Smic en coups de pouces au Smic,  les basses rémunérations ont très fortement augmenté. Elles ont même tellement augmenté que les jeunes, les femmes, les immigrés, les vieux et d'une façon générale tous les faibles sen sont trouvés progressivement écartés en masse de l'emploi. Il a fallu le transfert sur la dette d'une partie des charges sociales sur les smicards pour enrayer (d'une façon peu durable) l'effondrement structurel  de l'emploi dans ces catégories. Evidemment pour le groupe immédiatement supérieur qui n'a pas bénéficier de ces mesures, la pilule a été dure à avaler. Leur coût relatif est devenu plus important.


Ensuite parce que le revenu des personnes au travail a continué à augmenter. On parle de "stagnation" mais c'est totalement faux. J. Marseille a donné les chiffres et a montré que dans les "trente piteuses" les salariés avaient augmenté leur revenu net de l'inflation  (je cite de mémoire) autour de 25%.  

Enfin parce qu'il y a les transferts. Environ un tiers du PIB français est transféré. Pour les hautes rémunérations, les taux d'imposition moyen sont de l'ordre de 80 à 90%, si on n'emploie pas les dispositifs d'évasion fiscale ou les niches fiscales qui sont une dépense  forcée. (au sens qu'on ne l'aurait pas faite s'il n'y avait pas la sucette fiscale).

Si on raisonne en salaire net des transferts et impositions, choses que personne ne fait jamais naturellement, la situation n'est plus du tout celle que ce M. Cornilleau décrit.

Tout cela dérive de la conception marxiste d'un capitalisme dont le taux de profit baisserait de façon tendancielle et provoquerait naturellement  la crise finale imposant le passage au socialisme, théorie qui s'est trouvée contredite systématiquement par l'histoire.


Si on regarde la situation proprement française on constate que le revenu disponible des salaires a été amputé par les cotisations sociales et les impôts locaux (que l'on pense à la taxe d'habitation à Paris) , et que cette perte a été partiellement  compensée par les transferts eux même financés par la dette.


Si on prend la Chine, l'Inde, le Brésil, etc.  alors on ne constate aucune baisse des salaires médians mais au contraire une forte hausse.  Un exemple : un informaticien roumain coûtait autour de 1000 F par mois en 1980. Aujourd'hui il est à plus de 1000 euros. En trente ans son salaire a été multiplié par 7 !  Situation exactement la même en Inde.  Le "Tata boy" a vu son salaire exploser. Les masses qui sont sorties de la pauvreté ces trente dernières années se comptent par centaines de millions.


On voit donc que les théories de la crise générée par les salaires n'ont strictement aucun fondement autre qu'idéologiques avec des raisonnements d'apparence qui ne résistent pas à la plus légère observation des faits.
Ajoutons que l'on sait parfaitement que la crise est lié à un gonflement insupportable de la dette qui a dépassé les 300 voire 400% du PIB dans trop de pays en même temps que les réserves monétaires étaient stockées de façon mercantiliste en Chine.  


On a donc d'un côté une explication par la monnaie qui est totalement convaincante et conforme aux faits et de l'autre des élucubrations.


Il est absolument certain que si on laisse un pays d'un milliards et quelques d'habitants entrer en compétition sans limite avec le reste du monde avec une monnaie dévaluée, il y aura pression sur les salaires dans les pays riches. Si en plus ce pays ne réemploie pas systématiquement ses réserves de changes pour stimuler sa propre consommation, alors il bloque la possibilité que les produits s'échangent contre les produits, donc le travail contre le travail.

Ce système asymétrique pousse au chômage et à la stagnation salariale en Occident.   Si le pays mercantiliste replace en plus ses réserves dans le pays déficitaire, il y crée un cycle d'endettement supplémentaire qui fait que la consommation des dits pays devient de plus en plus dépendante du crédit.


Les salaires sont une résultante pas une cause de ces mécanismes monétaires.

La seconde thèse est justement de prendre une des conséquences du système monétaire foireux comme le fruit d'une politique volontaire.  


"Aux Etats-Unis, on a cru un temps avoir résolu la quadrature du cercle en disant "pour consommer, les bas salaires peuvent s'endetter".


Qui est ce "on" ?

Où cette volonté s'est elle exprimée et développée en politique consciente ? Et pourquoi seulement aux Etats Unis ?


Le système monétaire pourri qui nous est imposé a provoqué une montée effarante des dettes et en contrepartie de la masse monétaire.   Les taux d'intérêt ont été maintenus si bas par la FED qu'emprunter était facile.  Lorsqu'un taux d'intérêt est presqu'à zéro, beaucoup se précipitent, en particulier les gouvernements, leurs agences de sécurités sociales, les collectivités locales et les entreprises et les particuliers. 

Tout le monde s'est mis à emprunter.  Pas "on". Tout le monde. Pas les Etats unis seulement. Tous les pays.


Le mauvais système monétaire a induit des comportement sous forme de spirale intenable.  Les banquiers ont indexé leurs rémunérations sur cette spirale et ils ont connu d'excellentes années parfaitement injustifiées économiquement et non durables.  La mondialisation a conduit les grosses entreprises à homogénéiser les  rémunérations des cadres supérieures vers le haut en même temps que la surface des responsabilités devenait gigantesque.  On n'a pas le même salaire lorsqu'on vend des chemises à Romorantin ou lorsqu'on dirige le marketing mondial d'Apple !  


La hausse des rémunérations n'est d'ailleurs pas venu du salaire mais des participations au capital. Dans le système monétaire que nous connaissons, l'inflation étant bridée par la concurrence déloyale de la Chine et ses salaires bas doublés d'une monnaie artificiellement dévaluée, la masse monétaire créée est allée sur les biens réels (immobiliers et actions).  Les stocks options ont permis de gaver les dirigeants de la plus value boursière artificielle nourrie par l'accroissement indécent de la monnaie en circulation.  


Cet argent n'a pas été "gaspîllé".  Il s'est fixé dans des valeurs nominales qui n'avaient pas plus de sens que le reste.

Partir dans une lutte des classes entre une classe populaire paupérisée et une classe dirigeante surenrichie n'a strictement aucun sens et ne ménera à rien de bon. 

C'est le système monétaire international qu'il faut réformer. on verra alors que la rémunérations des dirigeants sera liée désormais à la croissance de leur entreprise non à celle de la valeur boursière de leur entreprise ; que les prêts iront d'abord aux investissement utiles et moins à la spéculation. Que la croissance de la  Chine et de l'Inde, comme des autres pays à fort développement potentiel sera une bénédiction pour l'Europe.


L'art de toujours se tromper de cibles et de ne rien comprendre est en France poussé à des hauteurs difficilement dépassables .

Un débat révélateur de l'inconscience générale dans "ce soir ou jamais" (FR3-F. Taddei)

Nouveau  groupe de commentateurs dans la même émission "ce soir ou jamais", pilotée par le cravaté subtilement décravaté Frédéric  Taddéi ,  qui mélange  les genres, avec des commentateurs économiques comme Nicolas  Baverez ou Philippe Manière, des femmes "prétextes" comme la communiste aux yeux bleus  Clémentine Autain ou la fantaisiste Frigide de Koch, un comique de gauche pas drôle, Christophe Alévêque,  l' essayiste de gauche Bernard Ziegler et un éditeur de musique silencieux mais content de se montrer, Pascal Nègre.

Le choc droite gauche est censé créer la tension qui fait l'audience. En France seule l'idéologie intéresse. Ce qui frappe c'est l'absence à peu près totale de compréhension des causes de la crise. Faute de comprendre que c'est un défaut du système monétaire international qui est en cause, chacun va prendre dans la réalité le petit bout qui sert ses convictions.  Au lieu de se concentrer sur un point technique et géo politique :  par quel miracle on a pu  faire gonfler à ce point l'endettement mondial,  et fausser à ce point la concurrence entre les économies, chacun va essayer de tirer l'affaire au profit de sa boutique.

Le résultat : des coups de projecteur sur la réalité qui sont incontestables ; une absence totale de solution ; un échauffement sur des aspects idéologiques parasites ; parfois des propos totalement psychédéliques.

Oublions  M. Alévêque qui explique doctement que les taux d'intérêt sont de 18 à 19% et que 8% est un cadeau ahurissant fait aux banques,   il joue son rôle de comique, mais involontaire.

Passons rapidement sur les tentations exprimées de gonfler encore indéfiniment la dette pour assurer la reprise. Donner du sucre à un diabétique est certainement la clé du succès ! Diafoirus avec nous !

Retenons peut être la tentative d'explication du dénommé Bernard Ziegler penseur de gauche, père du Care aubriesque et qui voit dans la crise actuelle la fin d'un modèle né en 1908 : le consumérisme serait mort !  L'ère ouverte par le fordisme se refermerait.

Air inspiré, mots compliqués choisis avec soin,  on n'est pas dans l'économie mais dans le théâtre philosophique, ses concepts vaseux,  son air d'avoir "décrypté" le monde, sa prétention d'avoir  découvert ses ressorts cachés.  La conclusion : naturellement la révolution. Pas de gardes rouges ni de bolcheviques.  Mais le constat qu'un monde est révolu et qu'il faut entamer autre chose. Sous les peaux mortes du capitalisme financier nait une nouvelle perspective, blablabla.

Et blablablabla.

L'épuisement du modèle consumériste serait à la source de la consommation par l'endettement, dont on voit qu'il est une impasse. C'est la faute à Thatcher ; c'est la faute à Reagan.  

Evidemment rien de tout cela ne tient la route.

Si l'économie et devenue un casino cela tient à une mesure et une seule : les changes flottants associés à la liberté des mouvements de capitaux.  

Si les états occidentaux ont eu recours progressivement à un endettement phénoménal, c'est lié au phénomène de double pyramide de crédits  alimenté par l'attitude des détenteurs de dollars qui  le replacent aux Etats Unis, détenteurs de la monnaie mondiale, qui créent à nouveau de la monnaie par l'effet multiplicateur. De la monnaie donc de la dette.
 
Alors oui ces deux mécanismes ont entraîné le monde dans une spirale qui a fini par l'explosion que l'on sait.  Thatcher n'y est pour rien. Reagan non plus. C'est Nixon le vrai coupable qui a considéré que les Etats Unis avaient la force de garder ses privilèges avec un système de changes flottants contraints pour ses partenaires.   Ce qu'il n'avait pas prévu c'est qu'à l'horizon pointait la Chine armée d'une volonté mercantiliste absolue.

C'est le conflit sino américain qui, dans un non système monétaire international pourri de défauts, a provoqué l'évolution du système bancaire et partant de là de l'ensemble du système économique. Le système bancaire est un mort vivant maintenu comme Franco dans un apparence de vie par les subventions des états et des banques centrales occidentales. L'économie réelle s'en trouve asphyxiée.  Aucune mesure n'étant prise pour sortir de cette horreur, la crise perdure et les menaces enflent.

Rien à voir avec le fordisme. Ou une quelconque crise de la consommation.   Ce matin même les radios annonçaient que le nombre de téléphones portables en France dépassait le nombre de Français ! Croire qu'il n'y a pas de demande solvable en France est grotesque et c'est vrai partout dans le monde.  

Il faut sortir du système monétaire international inefficace et dangereux qui ruine l'occident et corriger les politiques du tout état qui ont atteint leur quasi maximum.

Oui M. Ziegler ce système est "révolu".  Reste à l'abattre. Mais dès qu'on reviendra à un système de changes fixes avec des règles et des régulations fortes, et l'obligation pour les états de défendre la valeur extérieure de leur monnaie ,  on verra que l'aspiration au bien être des populations pauvres et à la consommation des populations plus favorisées se manifestera aussitôt.

Evidemment, il n'y avait personne sur le plateau pour le dire et l'expliquer, un exemple de plus du décalage total entre ce qui fait l'opinion publique exprimée dans les médias et la réalité.  

Avec le stockage des émissions de télévisions, il est possible que  dans quelques années quand la réalité aura fini par démontrer l'inanité des raisonnements dominants actuels, on se repasse ce genre de débats  en ironisant sur  la quasi-totale inconscience de l'époque.

Les économistes médiatiques français totalement dépassés

Ecouter les émissions radiotélévisées où s'expriment les économistes français reconnus dans les medias est un exercice déprimant.

Ils n'avaient pas vu la crise venir et ils continuent de rien comprendre.

Le nœud du problème : ils expliquent la crise  par l'endettement américain ; Et ils sont bien embêtés quand il faut expliquer que c'est l'euro qui trinque.  

Un certain Sapin expliquait hier soir sur une télévision publique que la crise était due  uniquement et exclusivement  à l'insolvabilité des consommateurs américains.   Comment alors expliquer que les grecs sont en déficits colossal, l'Espagne à la limite de la solvabilité et l'Irlande  incapable de refinancer ses banques ?

Essayer de  décrire un effet papillon  venant des Etats Unis avec une onde de propagation ailleurs est une tentative vaine.

La vérité est que la spirale de crédits a touché tout le monde.  De très nombreux pays se sont retrouvés avec plus de 300% d'endettement global. Pas seulement les Etats unis.  Si l'explosion a été générale c'est que le gaz explosif de la dette s'était insinué partout à un taux intenable.

Ce n'est une crise américaine que dans la mesure où la cause du gonflement de la pyramide est dans le  rôle de monnaie internationale du dollar dans un système de changes flottants.   Mais les mécanismes de double pyramide de crédits ont touché tout le monde.

La crise est plus grande partout où l'endettement a été exceptionnellement important, qu'il s'agisse d'un endettement d'état, de l'endettement du système bancaire et financier ou de l'endettement privé des particuliers.

L'Islande et l'Irlande ont été  assommée par leur système bancaire qui avait fait gonfler ses bilans de façon extravagante. La Grèce est dans le désordre des finances publiques. L'Espagne est frappée par l'ampleur de la bulle immobilière, tout comme le Portugal.  Le Royaume uni a été atteint et par l'enflure de son système bancaire et par l'ampleur de la bulle immobilière et par la croissance non maîtrisée des dépenses publiques.

La dette étant portée par les banques l'insolvabilité globale met en cause leur viabilité. Toutes les politiques menées ont pour but de faire rouler la dette pour éviter la faillite. L'absence de restructuration est évidemment le problème le plus évident. On est dans le faux semblant. le canard continue à courir alors qu'on lui a coupé le cou. Mais il ne faut pas dire que le roi est nu parce que sinon c'est la panique généralisée sur les dépôts.  

Si les commentateurs économiques avaient un peu mieux réfléchis ils constateraient que la seule solution est :

- dans la réforme du système qui a permis ce gonflement indécent des dettes.  La réforme du système monétaire internationale est la première mesure à prendre. Le fait de n'avoir rien fait pendant trois ans  explique que la crise perdure.

- Il fallait également restructurer les dettes d'une façon ou d'une autre, en protégeant l'épargne liquide et en sanctionnant les décideurs des prêts aventurés et leurs bénéficiaires.

- il fallait enfin réorganiser le système bancaire pour que les dépôts cessent d'être  des prêts occultes à des banques qui peuvent en faire ce qu'elles veulent.

Naturellement ces thèmes sont à peu près totalement esquivés dans les débats publics.

Le plus drôle est de voir des économistes qui n'avaient rien vu venir organiser en quelque sorte une session de rattrapage et prophétiser désormais  le pire "inéluctable".  Décidemment le ridicule ne tue pas.

L'Euro éclatera donc de façon "certaine".  La crise va durer 10 à 20 ans. Il va y a voir des explosions sociales et peut être des révolutions et des guerres  etc.

Bref, la fin du monde est pour demain.

La vérité est beaucoup plus simple : si les réformes qui doivent être faites le sont, on sortira assez vite de la crise.  Si on ne les fait pas alors tout est possible.

Le rôle des économistes n'est pas de jouer le rôle de cassandre tardif  mais d'indiquer le vrai diagnostic et les vrais remèdes.  Ce n'est pas la peur qu'il faut stimuler mais la raison. Ajouter la peur à l'incompréhension , c'est être deux fois irrationnels et jouer le rôle déplorables des  prêtres ignorants d'il y a deux mille ans.  

Didier Dufau pour le Cercle des économistes E-toile.


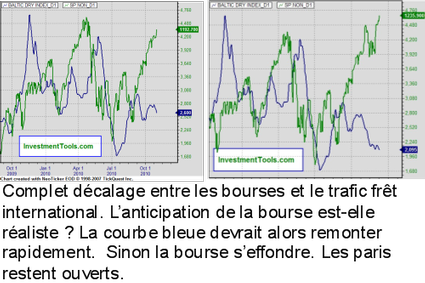
BDI et SP 500 : le grand écart continue

Le Baltic Index qui donne une indication sur les cours du frêt donc de l'activité internationale et l'index SP 500 ont une particularité : ils s'écartent parfois l'un de l'autre mais au bout d'un moment les courbes de rejoignent.

La courbe du BDI est déprimée et le reste depuis quelques mois. En revanche on constate un gros rebond du SP 500 et des bourses en général. Après une hésitation les bourses remontent fortement.

Deux explications :

- une fuite devant les monnaies conduit à privilégier les biens "réels". L'or, l'immobilier et les bourses flambent.  Mais tout cela est fondée sur la peur. A terme il y aura une correction.

- Les marchés anticipent une hausse de l'activité en partant des rapports d'activités des entrerpises cotées.  Le frêt redémarrera en 2011.

Les paris restent ouverts.

Mais tout cela donne une idée  du climat général trois ans et demi après le déclenchement de la crise avec le blocage du marché interbancaire.


La Banque de France et son stock d'or

Il est intéressant de constater l'état des conceptions de la Banque de France vis à vis de son stock d'or. Personne n'en parle aujourd'hui dans les milieux politico-médiatiques.


 On se souvient qu'un accord international de 1999 interdisait de vendre plus de 400 tonnes par an (avec des quota par pays). Pourquoi ?  Parce que  par un de ces mouvements plus ou moins occultes, les autorités monétaires étaient désormais convaincues qu'elles avaient trouvé grâce à Greenspan, le secret de la croissance perpétuelle. Tous étaient bien d'accord qu'un système de monnaies administratives gérées par des banques centrales indépendantes dont l'objectif serait de maintenir la valeur interne de la monnaie calculée par rapport aux prix à la consommation, les changes étant laissés à la libre appréciation des marchés, était un magnifique réalisation.

L'or, dans cette conception, n'est qu' une "matière première". La stocker dans des caves est parfaitement ridicule et fétichiste. En plus cela ne rapporte rien. Mieux vaut remplacer dans les réserves  des banques centrales ces matières premières par des dévises replacées sur leur marché internationalisé avec de solides intérêts à la clé.

On était si sûr que toutes les banques centrales allaient se débarrasser de leur or qu'un accord international fut signé en 1999 pour éviter que des ventes précipitées ne fassent baisser le cours de l'or avec des conséquences fâcheuses sur la contrevaleur des réserves des banques centrales.

L'arrivée de l'Euro en Europe avait un effet cumulatif, puisque la monnaie était unique des stocks d'or nationaux n'avaient plus grand sens.  On pouvait réduire les stocks sans dommage, de même que lorsqu'on fusionne plusiseurs comptes bancaires, on réduit les besoins d'encaisse de précaution.

Comme toujours les belles pensées des hauts fonctionnaires internationnaux touchent les politiques avec quelques retards.

Si le FMI commença assez vite à vendre son or pour financer ses pertes et sa restructuration, bel exemple de vente des bijoux de famille pour faire face à des frais de fonctionnement,  les milieux politiques ne commencèrent à se saisir de la question que vers 2003- 2004.

Qui se souvient que Nicolas Sarkozy, "l'Américain",   lors de son passage au Ministère des finances, n'arrêtait pas de rêver à ce qu'on pourrait faire  du tas d'or que la modernité vouait aux utilités budgétaires d'urgence. Mme Pécresse, déjà, y voyait le principal moyen de financer le grand plan de relance de la recherche.

L'appêtit ne vint pas qu'en France. En Suisse une votation fut organisée pour savoir comment utiliser "les réserves d'or non utiles à la politique monétaire".  Les Suisses s'opposèrent à l'affectation facile des sommes en question à un projet circonstanciel.

Naturellement personne n'avait compris que le système monétaire en question était totalement en deshérence et qu'après avoir provoqué la crise de 2000-2002, il allait générer la Grande Récession actuelle et menacer l'Euro.

Un des aspects intéressants de la question c'est que la France va se débarasser de près de 700 tonnes d'or, au moment où le cours de l'or va plus que doubler. L'impact sur les réserves de de la BDF sera invisible : l'effet des ventes sera toujours masqué par la hausse de la valeur du stock.

Si ces 700.000 kilos n'avaient été vendus, sachant que le kilo est à 38.000 Euro, la valeur du stock de la BDF serait supérieure de 700.000 x 38.000 = 26.6 milliards d'Euros.  C'est la valeur perdue par la vente prématurée de l'or de la  Banque de France.  Comme nous n'avons aucun moyen de connaître la recette effective de la vente, nous ne pouvons calculer la perte nette.  On peut seulement l'estimer quelque part entre 8 et 11 milliards.

Question  1 :  qu'a-t-on fait  des recettes de l'or vendu ? Acheter du dollar ?  Financer les restructuration de la BDF ?

Question 2 : n'aurait-on pas mieux fait de conserver cet or pour  décider aujourd'hui de son emploi optimum : le conserver dans une optique de réorganisation du système moéntaire itnernational  ; ou financer explicitement le plan d'investissement  exceptionnel de soutien de la conjoncture par l'investissement ?

 Naturellement ces questions n'apparaitront ni dans la presse ni dans le débat politique.

Pour ceux qui, comme nous, sont passionnés par ces questions, nous attirons l'attention  sur le rapport  d'un certain Laurent Ferrara (et de quelques autres) , de la Banque de France, sur la question d'un retour à l'étalon-or  paru dans Banque de France • Focus • n° 5 • 22 novembre 2010. Il illustre de façon presque parfaite (ou caricaturale comme on voudra)  le décalage entre les conceptions dominantes et la réalité.


"Dans le contexte macroéconomique actuel, un des risques souvent mentionnés est celui d’une expansion monétaire excessive à l’échelle mondiale accompagnée d’une grande volatilité des taux de change. Une alternative évoquée repose sur un possible retour d’une référence à l’or".


L'expansion monétaire  excessive serait un "risque souvent mentionné".  Nous vivons la plus grande crise de la dette de l'histoire de l'humanité et un analyste officiel de la Banque de France y voit seulement un risque souvent mentionné.


M. Ferrara  ce n'est pas un risque mentionné mais une réalité sinistre : la bulle des crédits représentant plus de 300 ou 400% des PIB des états a explosé entraînant des conséquences isaumâtres pour des millions de personnes !


On n'est plus dans l'euphémisme mais dans l'inconscience pure et simple.


La question n'est évidemment pas la personne de M. Ferrara. Il ne fait que retranscrire l'état d'esprit de son institution. Ceux qui à la BDF aurait du alerter en permanence sur les risques d'un gonflement de la dette interne globale insoutenable ne s'en sont même pas souciés. C'était le chemin de prévision quasiment assuré de la crise de 2007 2008. Personne ne l'a emprunté. Et la crise a frappé ces enfants du bon Dieu par surprise.


De même le "risque" d'une certaine volatilité des taux de change est plus que réalisé. Depuis quarante ans le rapport entre les principales monnaies varie quasiment du simple au double : une paille !


Assimiler la réalité à un risque minimisé, c'est aller assez loin dans le produit dérivé intellectuel passablement toxique.


Les auteurs s'emploient alors à éliminer l'idée de l'étalon or comme solution réaliste. Cette solution "s'avérerait très dangereuse et déstabilisante pour l'économie mondiale".


On vit une crise née entièrement du caractère très dangereux et déstabilisant pour l'économie mondiale des changes flottants, mais cela ce n'est pas grave. En revanchje pour les solutions alternatives, cela le serait. Ben voyons ! 


Les arguments sont les suivants :


- si la quantité d'or venait à baisser il y aurait contraction de l'économie mondiale. On n'a jamais produit autant  d'or qu'aujourd'hui. Si l'or était monétaire, il prendrait plus de valeur provoquant plus d'extraction. Ces quarante années ont montré qu'on n'a jamais manqué d'or et que l'étalon or aurait très bien fonctionné avec une alimentation en ligne avec la croissance mondiale.   Là on remplace la réalité par le risque qu'elle soit contraire un jour ou l'autre. On ne voit pas au moins à court terme la réalité de ce risque.


- En cas de choc négatif sur la compétitivité d'un pays, il devrait recourrir à la déflation ce qui induirait pendant un moement un chômage aggravé.  Cette théorie des chocs est une des plus ridicules de la théorie économique. On imagine que comme une météorites, des chocs se promènent dans le ciel de l'économie et tout à coup : boom !  En vérité pratiquement tous les mouvements de la conjoncture sont endogènes, les phénomènes exogènes genre crises politiques ou climatiques, étant des plus rares.


Les rapporteurs n'ont pas l'air de se rendre compte que la monnaie unique provoque au sein de l'Euroland exactement les mêmes mécanismes  d'ajustement par la baisse d'activité et le chômage que l'étalon or. La fixité serait mauvaise au dehors et bonne au dedans ? On entre dans des contradictions insolubles. 


- Pire encore, dit le rapport, l'étalon-or n'aurait pas les vertus qu'on dit. Le pays accumulant des réserves  pourrait les conserver et ne pas les remettre
dans le circuit économique national.  Dans ce cas il n'y aurait pas de redressement des balances commerciales puisque le crédit ne serait pas augmenté  chez le mercanitiliste.

Une fois encore, la situation du mercantiliste dans le système actuel est bien plus claire : il peut non seulement ne pas investir chez lui mais replacer l'argent auprès de l'émetteur de la monnaie internationale, nomément le dollar.  Il y gagne en intérêt. Et celui qui en cas de perte d'or aurait eu  à réduire son en cours de crédit  peut ne rien en faire bien au contraire. L'argent replacé dans le pays déficitaire sert à financer des importations qui font indéfiniment grossir le déficit. Le cercle vicieux devient rapidement explosif. Il a d'ailleurs explosé !

Par rapport à la situation actuelle, les risques évoqués sont mille fois moindre.  Et le risque qu'un vilain accumule tout l'or du monde et fasse exploser le système est exactement nul : il perdrait ainsi instantanément  toute la valeur de ses actifs !


La conclusion des auteurs est  en ligne avec toutes ces erreurs d'appréciation : "l'étalon or n'est pas aujourd'hui une solution praticable".  Le directeur de la BIRD qui vient d'affirmer le contraire est sûrement un parfait abruti !


Parti sur de telles bases on imaginait bien que la conclusion serait croquignolesque : elle l'est.

"Au niveau de chaque pays, les cadres institutionnels mis en place depuis vingt ans, fondés surl’indépendance des Banques Centrales et un mandat centré sur la stabilité des prix nationaux, ont permis d’ancrer les politiques monétaires et d’assurer leur crédibilité".

Oublions le style : ce n'est ni du Voltaire ni du Chateaubriand. L'emploi de "au niveau de " signe le degré d'inculture assez généralisée dans les officines financières.

Cette phrase est écrite au moment même où le système monétaire de la zone Euro est en passe d'exploser et que son système bancaire est en état de mort latente. La restructuration des créances est désormais  quasiment inévitable. Non seulement le système des monnaies administratives gérées par des organismes indépendants avec indifférence complète vis à vis du change a montré sa nocivité structurelle  in vivo, mais il démontre depuis trois ans qu'il est incapable d'assurer la sortie de crise.


La fuite devant la monnaie est universelle et tourne à la panique.  Et on nous parle d'un système qui aurait fait ses preuves. on croit rêver. Où vivent donc ces gens là ? Dans quelle bulle  sont-ils enfermés ?


On voit la BCE s'agiter dans tous les sens avec des "mesures non conventionnelles", c'est à dire faisant tout et n'importe quoi dans la panique la plus complète et "tout le monde il est est beau tout le monde il est gentil" !


M. Trichet mange son chapeau tous les jours et la taille du chapeau grandit chaque jour ?  Et alors ?  Circulez il n'y  a rien à voir sinon la preuve manifeste de la crédibilité du système !

 
Il est vrai que tout ne serait peut-être pas parfait. Pas dans l'Euroland où naturellement  tout baigne. 


"Au plan mondial, les modalités d’une coopération permettantd’atteindre le même résultat, sans compromettre l’indépendance des politiques monétaires nationales, restent à définir."

Tiens tiens : il faudrait ,tout de même voir à voir si une coopération internationale ne serait pas utile.

Une fois de plus les contradictions s'accumulent :

- le système veut que les monnaies adminsitratives gérées par les diverses banques centrales s'ajustent par les changes flottants.  Les banquiers centraux sont censés s'interdire d'intervenir sur le marché des changes. Le G.20 l'a fortement rappeler en Corée.  A quoi servirait la "coopération internationale"  ? Les auteurs ne nous le dient pas. Ils sont si timides ! Si on entre dans un système où les changes sont organisés, nous ne sommes plus dans le système actuel qui perd toute sa justification doctrinale.

 
- l'indépendance des politiques monétaires ne doivent pas être "compromises". Où a-t-on vu que la politique monétaire de MM. Noyer et Trichet était "indépendante". Elle est totalement à la remorque des évènements. Ils font l'inverse de cequ'ils ont toujours affirmé qu'il fallait faire. Ils courent après la conjoncture, les crises des marchés, les faillites bancaires réelles ou potentielles.  On voit que l'Euroland est sans la tête nécessaire à l'administration d'une zone de monnaie unioque et que l'idnépendance des états est en contradiction totale avec les besoins de la zone euro.  On voit que partout  les politiques et en particulier les politiques monétaires ne sont pas indépndantes mais "contraintes".


Tout cela est accablant. Mais témoigne assez bien du courant d'air qui circule dans les cerveaux qui nous dirigent et explique pourquoi toute idée contraire à ces sottises sont interdites de presse.

Le système monétaire actuel est intenable. Il est la cause principale de la crise et la cause principale de notre impuissance à en sortir.  C'est lui qui fait peser les risques les plus graves... d'aggravation.

De toutes façons l'alternative n'est ni un étalon-or ni un étalon de change or.  Mais un système de changes fixes et ajustables basés sur une référence monétaire mondial  qui ne soit pas une monnaie nationale.  Que ce soit le Mondio, comme nous le préconisons, ou une forme de Bancor n'a pas une importance cruciale. L'important est que les états redeviennent responsables de la valeur externes de leur monnaie.

L'important est d'en finir avec le système impossible qui a fait baisser le taux de croissance mondiale de longue durée depuis 1973, qui nourrit des crises financières de plus en plus graves et qui interdit toute sortie de crise rapide tout en faisant peser des risques gigantesques sur l'avenir de la zone Euro.


Didier Dufau pour le Cercle  des économistes e-toile


Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner